Penafian: Artikel ini berdasarkan undang-undang yang berkuat kuasa pada tarikh penerbitan dan disediakan untuk rujukan umum sahaja dan bukan nasihat guaman. Sila dapatkan nasihat guaman berdasarkan fakta dan keadaan kes anda.
Ramai pembeli rumah, khususnya pembeli rumah pertama, kurang menyedari bahawa pembelian hartanah melalui pembiayaan bank (housing bank facility) turut melibatkan yuran guaman dan kos-kos lain sepanjang proses dokumentasi. Justeru, artikel ini akan mengupas secara ringkas kos-kos yang perlu diketahui oleh pembeli atau secara khusus, kepada peminjam, agar mereka dapat membuat persediaan kewangan yang lebih baik sebelum memiliki rumah idaman.
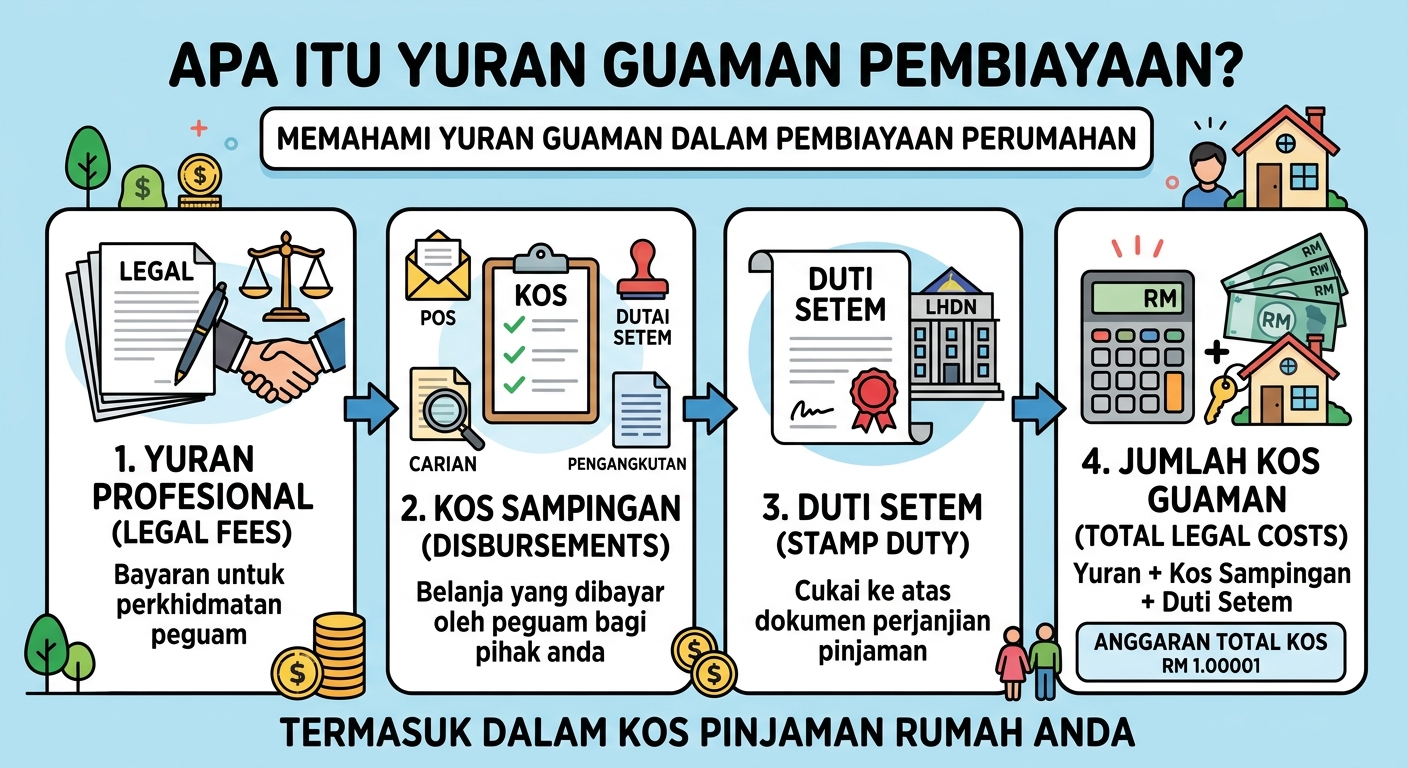
Apakah Itu Yuran Guaman Pembiayaan?
Yuran guaman Pembiayaan yang juga disebut caj perkhidmatan guaman adalah caj guaman bagi peguam yang dilantik oleh pihak bank yang meluluskan pembiayaan perumahan untuk menguruskan dokumentasi pembiayaan.
Perincian di dalam Yuran Guaman Pembiayaan
Kebanyakan pembeli/peminjam menganggap bahawa jumlah keseluruhan di dalam Yuran Guaman Pembiayaan adalah caj perkhidmatan guaman semata. Namun begitu, jumlah Yuran Guaman Pembiayaan adalah termasuk kos-kos perbelanjaan yang lain seperti dibawah bersama penjelasannya:-
Yuran Guaman Pembiayaan |
Caj perkhidmatan guaman oleh wakil peguam yang dilantik oleh pihak bank bagi mengendalikan urusan dokumentasi dokumen pembiayaan
Jumlah kos telah ditetapkan oleh Perintah Saraan Peguam Cara 2023 (Solicitors’ Remuneration Orders 2023). Cara perkiraan akan diperincikan di perenggan bawah. Kos dokumen bagi penyediaan Perjanjian Pinjaman, Perjanjian Gadaian dan lain-lain. Dokumen-dokumen terlibat adalah berlainan bergantung kepada institusi kewangan yang membiaya pembelian hartanah.
|
Kos Duti Setem Dokumen |
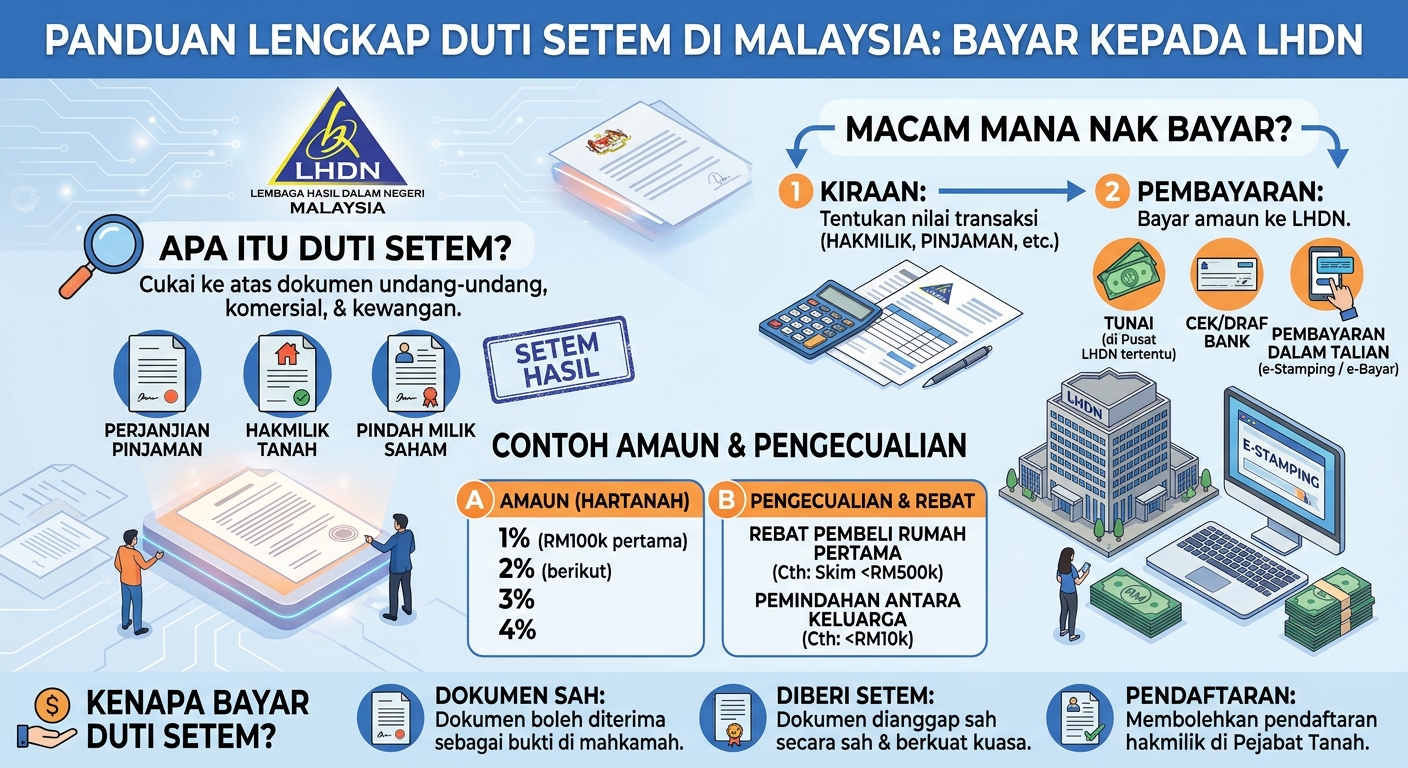
Setiap dokumen yang terlibat bagi menyempurnakan dokumentasi pembiayaan seperti Surat Tawaran Bank, Perjanjian Pinjaman dan Perjanjian Gadaian adalah wajib untuk disetem di Lembaga Hasil Dalam Negeri untuk menjadikan dokumen tersebut adalah sah dan boleh diterima sebagai bahan bukti di mahkamah sekiranya terdapat pertikaian.
|
Yuran Pendaftaran di Pejabat Tanah |
|
Kos carian persendirian, status kebankrapan dan permohonan kebenaran menggadai (jika ada) |
Antara dokumen penting semasa urusan dokumentasi dan sebagai syarat-syarat pengeluaran pembiayaan adalah carian persendirian yang dilakukan di sistem e-tanah pejabat tanah dimana hartanah tersebut berada dan juga carian status kebankrapan bagi pihak yang terlibat seperti penjual, pembeli dan pemaju (jika melibatkan hartanah daripada pemaju). Hartanah yang mempunyai sekatan kepentingan bagi menggadai juga terdapat kos bagi memohon kebenaran menggadai di pejabat tanah dan kos permohonan tersebut adalah berbeza mengikut negeri-negeri hartanah yang dibeli.
|
Kos Perjalanan, Cetakan, Miscellaneous dan cukai SST (8%) |
Kos perjalanan bagi penghantaran dokumen-dokumen pembiayaan bagi menyempurnakan proses pembiayaan tersebut kepada pihak-pihak terlibat seperti Pejabat Tanah, Pemaju dan pihak bank. |
Di samping itu, kos Yuran Guaman Pembiayaan akan menjadi sangat tinggi sekiranya hartanah yang hendak digadaikan tersebut tidak termasuk di dalam pengecualian duti setem bagi perjanjian pinjaman yang syaratnya tertakluk di dalam Perintah Duti Setem (Pengecualian) 2021 (Pindaan) 2025. Ini adalah kerana pembeli/peminjam tersebut perlu membayar kos penuh yuran duti setem bagi penyeteman perjanjian pembiayaan kepada pihak Lembaga Hasil Dalam Negeri. Oleh kerana itu, pembeli/peminjam perlu menyemak kelayakan terlebih dahulu sama ada pembeli/peminjam layak untuk mendapatkan pengecualian bagi pembayaran penuh duti setem bagi mengelakkan daripada kos pembelian rumah lebih jauh daripada bajet yang dirancang.
TIPS! Semak syarat kelayakan pengecualian duti setem
Secara kesimpulannya, Yuran Guaman Pembiayaan telah merangkumi keseluruhan kos yang terlibat dalam pengurusan pembiayaan, kos-kos tersebut melibatkan pembayaran terutamanya kepada pihak-pihak terlibat iaitu pihak Lembaga Hasil Dalam Negeri dan Pejabat Tanah.
Bagaimanakah perkiraan Yuran Guaman Pembiayaan tersebut?
Seperti yang disebut diatas, kerajaan telah menyediakan Perintah Saraan Peguam Cara 2023 (Solicitors’ Remuneration Orders 2023) (selepas ini disebut sebagai Perintah tersebut) sebagai garis panduan bagi kos yuran guaman pembiayaan peguam yang dilantik oleh pihak bank bagi urusan dokumentasi pembiayaan tersebut. Berikut adalah tangkap layar Jadual Ketiga daripada Perintah tersebut yang telah menetapkan peratus fi yuran guaman pembiayaan yang dicaj bagi setiap dokumen pembiayaan yang terlibat.
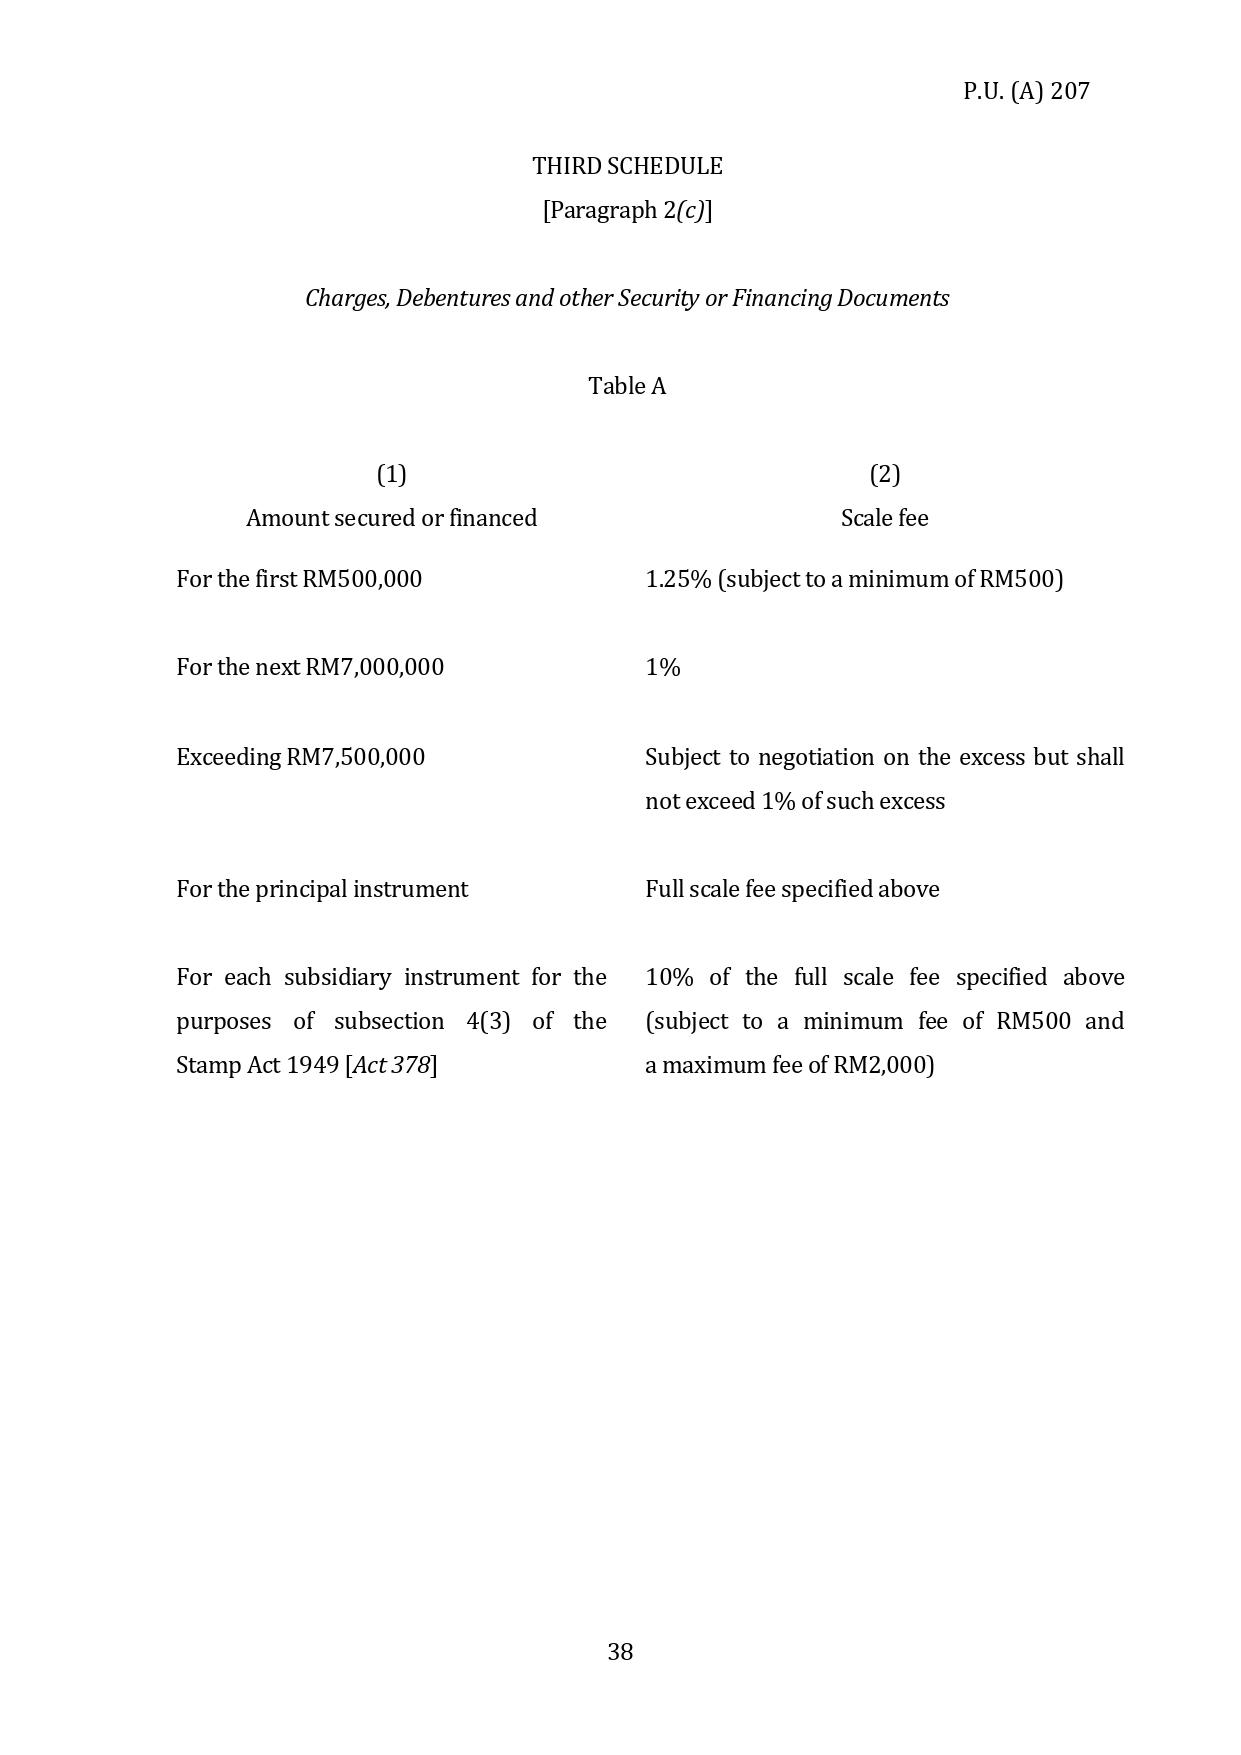
Merujuk kepada Jadual Ketiga tersebut, skala fi bagi yuran guaman pembiayaan bagi Perjanjian Pinjaman bagi RM500,000.00 yang pertama adalah daripada jumlah pembiayaan yang diluluskan di dalam Surat Tawaran Bank.
Contoh: bagi jumlah pembiayaan perumahan yang diluluskan oleh pihak bank berjumlah RM380,000.00
| Fi Yuran Guaman Perjanjian Pinjaman
1.25% x RM380,000.00 |
Jumlah
RM4,750.00 |
| Fi Yuran Guaman Perjanjian Gadaian
10% daripada Jumlah fi Perjanjian Pinjaman |
RM475.00 |
Secara kesimpulannya, fi yuran guaman pembiayaan adalah seluruhnya bergantung kepada jumlah pembiayaan yang telah diluluskan oleh pihak bank. Jika jumlah pembiayaan diluluskan tinggi, fi yuran guaman pembiayaan juga akan menjadi tinggi. Jadi sebaiknya pembeli/peminjam merancang perbelanjaan sejurus mengetahui jumlah pembiayaan yang diluluskan supaya dapat mengatur perbelanjaan pembelian rumah dengan baik.
Saya sudah bayar Yuran Guaman untuk urusan Jual Beli, adakah saya perlu bayar yuran guaman pembiayaan juga?
Kebanyakan pembeli/peminjam rumah pertama mempunyai kekeliruan diantara yuran guaman bagi urusan Jual Beli dan Yuran Guaman Pembiayaan. Yuran Guaman untuk urusan Jual Beli dan Yuran Guaman Pembiayaan adalah dua yuran yang berbeza dan adalah tanggungjawab pembeli/peminjam untuk membayar yuran guaman tersebut. Ini adalah kerana kedua-duanya mempunya skop kerja dan penggunaan Undang-Undang yang berbeza serta dokumentasi yang berlainan.
Oleh itu, adalah penting untuk pembeli/peminjam cakna dan memberi perhatian akan perbezaan kos tersebut dan menyediakan bajet yang secukupnya untuk pembayaran kedua-dua yuran guaman tersebut.
Adakah yuran duti setem dokumentasi Pembiayaan dan Yuran Guaman Pembiayaan adalah perkara yang sama?
Yuran duti setem dokumentasi pembiayaan adalah yuran yang dibayar kepada pihak Lembaga Hasil Dalam Negeri bagi penyeteman dokumen pembiayaan tersebut. Walaupun kos tersebut termasuk dalam senarai di dalam Yuran Guaman Pembiayaan, namun kos tersebut termasuk di dalam kos pengurusan dan adalah bagi pembayaran kepada pihak Lembaga Hasil Dalam Negeri. Manakala Yuran Guaman Pembiayaan pula adalah yuran guaman pembiayaan yang seperti di perkiraan di jadual di atas yang dibayar kepada wakil peguam yang dilantik oleh pihak bank untuk mengendalikan urusan dokumentasi pembiayaan.
Kesimpulan
Secara ringkasnya, pembeli atau peminjam dinasihatkan agar menyemak dan memahami setiap jenis yuran guaman serta kos berkaitan sebelum meneruskan transaksi pembelian hartanah. Perkara ini amat penting, khususnya bagi pembelian rumah yang melibatkan kemudahan pembiayaan daripada pihak bank, kerana urusan tersebut lazimnya turut melibatkan yuran guaman pembiayaan dan kos dokumentasi yang berkaitan. Pemahaman awal mengenai kos-kos ini dapat membantu pembeli membuat perancangan kewangan dengan lebih teliti serta mengelakkan sebarang kekeliruan sepanjang proses pembelian rumah.
Kami di Jamaliyah Hidayah & Co sedia membantu anda untuk memahami dengan lebih jelas berkenaan yuran guaman pembiayaan.
📞 Hubungi kami sekarang untuk konsultasi yang jelas dan mudah!
Penafian: Artikel ini disediakan berdasarkan kedudukan undang-undang yang berkuat kuasa pada tarikh penerbitannya dan mungkin tidak mengambil kira sebarang pindaan atau perkembangan undang-undang selepas tarikh tersebut. Artikel ini dikongsikan oleh Jamaliyah Hidayah & Co bagi tujuan maklumat dan rujukan umum sahaja serta tidak merupakan nasihat guaman khusus. Bagi situasi sebenar, anda digalakkan mendapatkan nasihat guaman berdasarkan fakta dan keadaan kes masing-masing.
PENULIS : NAJIHAH SHAMS| EDITOR : NAJIHAH MANSOR
DITERBITKAN PADA :
Tentang Penulis : Artikel ini telah ditulis oleh Cik Najihah Shams, peguam yang mengendalikan urusan dokumentasi pembiayaan di cawangan utama Tetuan Jamaliyah Hidayah & Co di Gombak.